· Pavel Hřebíček · Čtení 7 minut
Na první schůzce mi klienti často ukážou tři papíry. Odhad z banky, znalecký posudek po dědictví a inzerát souseda, který prodává podobný dům. Každý říká něco jiného a rozdíl mezi nimi klidně dělá milion. Není to chyba. Jsou to různé ceny pro různé účely. Projdu je s vámi, ať víte, na které číslo se dívat, když prodáváte.
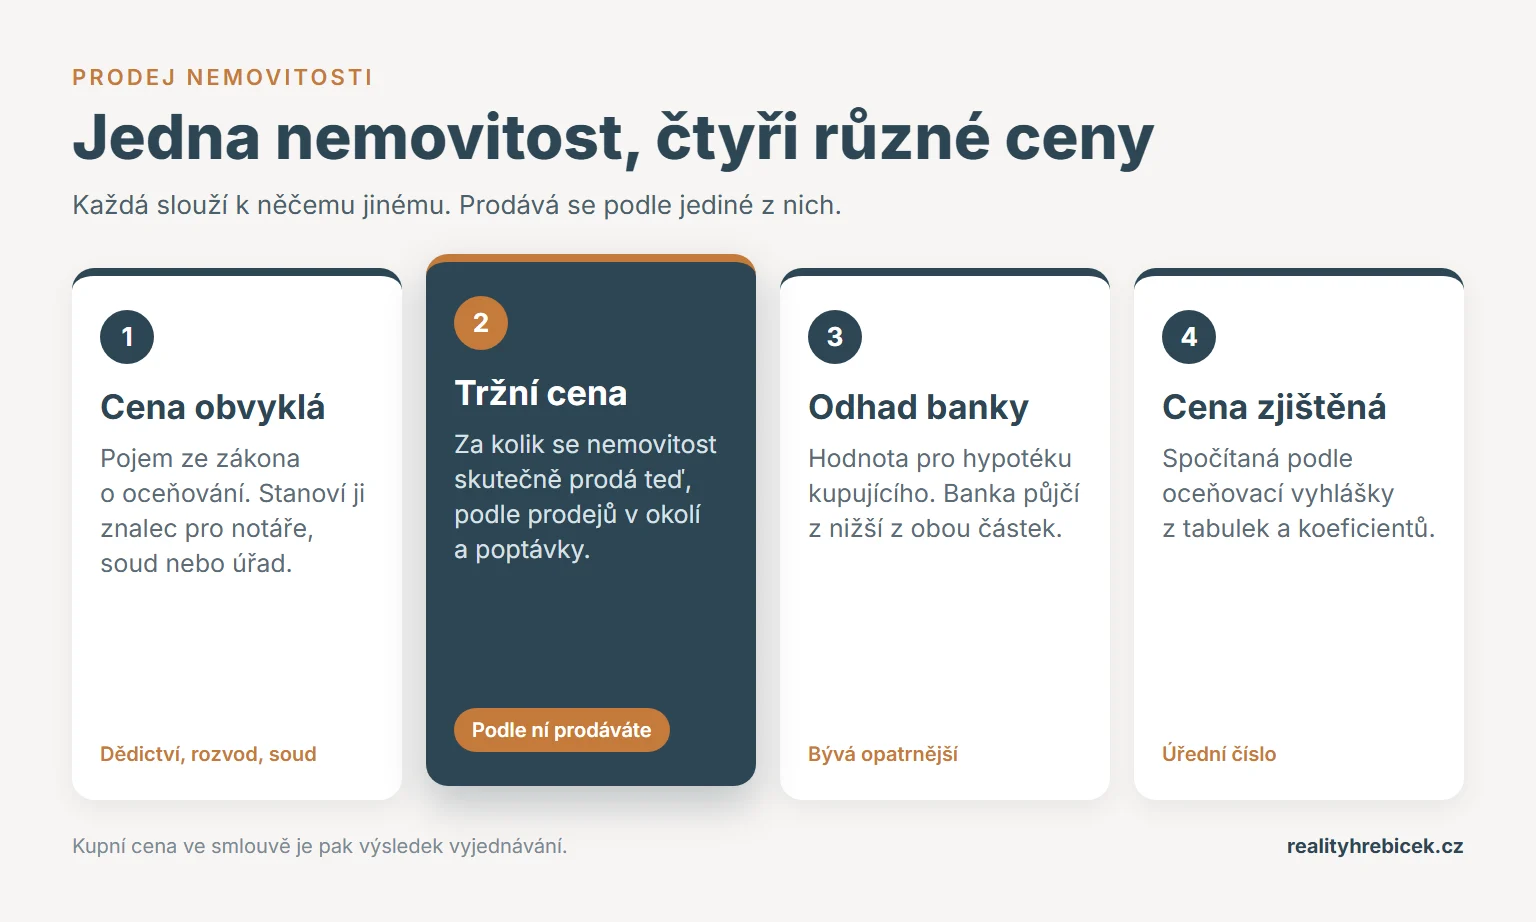
Čtyři ceny jedné nemovitosti
V praxi se u nemovitostí potkáte s těmito pojmy:
- Cena obvyklá. Právní pojem ze zákona o oceňování majetku. Používají ji soudy, notáři, finanční úřad a znalci.
- Tržní cena. Částka, za kterou se nemovitost s velkou pravděpodobností skutečně prodá teď a tady. To je číslo, které vás při prodeji zajímá.
- Odhadní cena pro banku. Hodnota, kterou stanoví odhadce banky kvůli hypotéce. Bývá opatrnější než trh.
- Cena zjištěná. Administrativní cena spočítaná podle oceňovací vyhlášky. Se skutečným trhem má společného málo.
A pak je tu ještě kupní cena, tedy částka, kterou nakonec napíšete do smlouvy. Ta se může od všech čtyř lišit, protože ji ovlivní vyjednávání, spěch nebo to, jak moc kupujícího nemovitost zaujala.
Cena obvyklá: co přesně znamená
Zákon o oceňování majetku popisuje obvyklou cenu jako cenu, které by se dosáhlo při prodeji stejného nebo obdobného majetku v obvyklém obchodním styku v tuzemsku ke dni ocenění. Počítá se se všemi okolnostmi, které cenu ovlivňují, ale ne s mimořádnými vlivy, jako je tíseň prodávajícího, osobní vztahy mezi stranami nebo následky živelní pohromy.
Jednoduše řečeno: cena obvyklá je to, co by za vaši nemovitost zaplatil běžný kupující běžnému prodávajícímu, když nikdo z nich nemusí spěchat a nikdo nikomu nedělá laskavost. Znalec ji určuje porovnáním se skutečně uskutečněnými prodeji srovnatelných nemovitostí, ne s inzeráty.
Kde se s ní potkáte:
- v dědickém řízení, kde notář potřebuje hodnotu pozůstalosti,
- při vypořádání společného jmění manželů po rozvodu,
- u soudu, v exekuci a v insolvenci,
- u finančního úřadu, třeba když nemovitost dostanete darem od někoho mimo rodinu.
Když tedy hledáte, co znamená cena obvyklá při oceňování nemovitosti, odpověď zní: je to zákonem popsaný odhad tržní ceny za normálních podmínek, který zpracuje znalec k určitému datu. Od roku 2021 zákon zná i pojem tržní hodnota. Ten se použije tam, kde cenu obvyklou určit nejde, protože chybí srovnatelné prodeje.
Tržní cena: to, co vás při prodeji zajímá
Tržní cena je na trhu jediná, která rozhoduje. Je to částka, za kterou se nemovitost reálně prodá v dohledné době, obvykle během jednoho až tří měsíců. Vychází ze tří věcí:
- za kolik se v posledních měsících prodaly podobné nemovitosti v okolí,
- kolik podobných nemovitostí je zrovna v nabídce, tedy jaká je konkurence,
- jaká je poptávka, kterou nejvíc ovlivňují úrokové sazby hypoték.
Od ceny obvyklé v posudku se tržní cena může lišit oběma směry. Posudek platí k určitému datu a znalec pracuje s prodeji, které proběhly v minulých měsících. Trh se mezitím pohne. Stačí, aby se změnily sazby hypoték, a hned se změní počet kupujících i to, kolik si mohou půjčit. Jak to letos vypadá se sazbami, píšu v článku kdy je nejlepší doba na prodej nemovitosti.
Proto klientům říkám: posudek si nechte, ale prodejní cenu nastavíme podle trhu k dnešnímu dni. Jak na to, popisuju v článku jak správně ocenit nemovitost.
Odhadní cena pro banku: proč bývá nižší
Když kupující bere hypotéku, banka si nechá nemovitost ocenit vlastním odhadcem. Ten nehledá, za kolik se dá prodat v nejlepším případě, ale jakou hodnotu bude mít jako zástava, kdyby klient přestal splácet. Proto je odhad opatrnější a často vychází o něco níž, než na kolik se prodávající s kupujícím domluví.
Pro vás jako prodávajícího to má praktický důsledek. Banka počítá výši úvěru z nižší z obou částek, tedy z kupní ceny, nebo z odhadu. Když se domluvíte na 6 milionech a banka nemovitost odhadne na 5,4 milionu, půjčí kupujícímu méně, než čekal. Rozdíl pak buď doplatí z vlastních peněz, nebo přijde s žádostí o slevu. Dobrý makléř s tím počítá už při nastavení ceny a kupující na hypotéku na to připraví předem.
Cena zjištěná: číslo z vyhlášky
Cena zjištěná se počítá podle oceňovací vyhlášky z tabulek, koeficientů a cenových map. Používá se hlavně tam, kde to předpis výslovně nařizuje, a při běžném prodeji se s ní nepotkáte. Když vám někdo řekne, že „podle vyhlášky to má hodnotu tři miliony“, neznamená to, že se to za tři miliony prodá. Znamená to jen, že tabulky daly tři miliony.
Která cena platí pro váš prodej
Tržní. Vždycky tržní. Posudek s cenou obvyklou je užitečný podklad, na odhad banky se vyplatí připravit a cena zjištěná je administrativa. Prodává se ale za to, co je trh ochoten zaplatit dnes.
Ukážu to na modelovém příkladu. Dům v Brně-venkově, posudek pro dědické řízení z ledna říká 7,2 milionu. V červnu, kdy dědicové prodávají, se v obci prodaly dva podobné domy za 7,6 a 7,9 milionu a nic srovnatelného zrovna není v nabídce. Když cenu nastavíme podle těchto prodejů, přijde víc zájemců a dům se prodá blízko 7,9 milionu. Kdyby se dědicové drželi posudku, přišli by o víc než půl milionu.
Opačný příběh je stejně častý: posudek z doby, kdy byly ceny nahoře, a majitel, který nechce slyšet, že se trh mezitím pohnul. Takový dům pak visí v inzerci měsíce a nakonec se prodá níž, než kdyby měl rozumnou cenu od začátku. Pokud prodáváte zděděnou nemovitost, podívejte se i na to, kdy se z prodeje platí daň.
Shrnutí
- Cena obvyklá je zákonný pojem pro odhad tržní ceny za normálních podmínek. Používají ji notáři, soudy a úřady.
- Tržní cena je to, za co se nemovitost reálně prodá teď. Podle ní nastavujete inzerát.
- Odhadní cena pro banku bývá opatrnější. Počítejte s tím u kupujících na hypotéku.
- Cena zjištěná je tabulkové číslo pro úřední účely.
Když máte v ruce posudek a nevíte, jestli podle něj prodávat, pošlete mi ho. Porovnám ho s aktuálními prodeji v okolí a řeknu vám, kde se trh dnes skutečně pohybuje. Nezávazně a zdarma.
Tenhle text je orientační přehled, ne právní rada. U dědictví, vypořádání a daní se vždy řiďte posudkem a doporučením notáře, advokáta nebo daňového poradce.
Máte posudek a nevíte, za kolik prodávat?
Porovnám ho s aktuálním trhem. Nezávazná konzultace zdarma.
Pavel Hřebíček, realitní makléř a specialista Allrisk. 8 let zkušeností na jižní Moravě.
← Zpět na blog